Como comprar a casa própria de R$ 500 mil? É melhor juntar R$ 5 mil por mês e pagar à vista ou financiar tudo?
Escrito por: Davi Jacyntho Barbosa, Advogado – OAB-SP 344.423
Atualizado em 14/09/2026

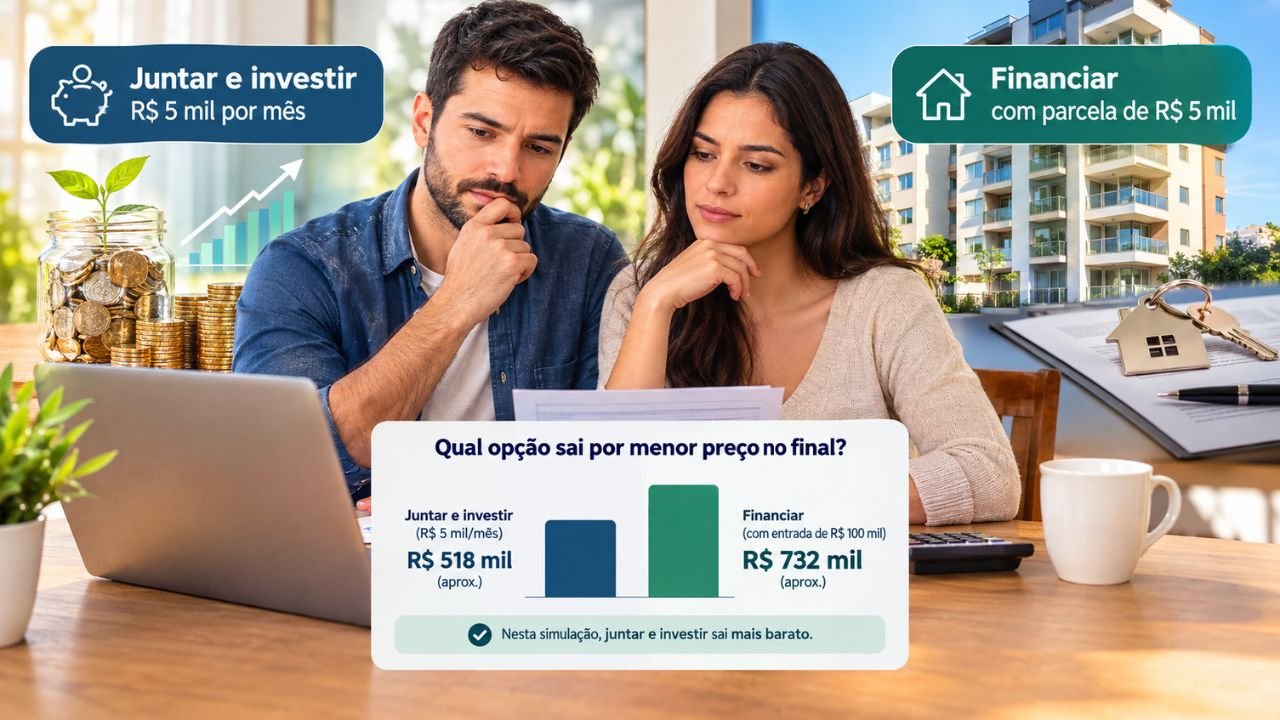
Foto (acervo pessoal / Davi Jacyntho)
Veja quanto tempo pode levar para comprar um imóvel de R$ 500 mil juntando R$ 5 mil por mês ou financiando, e reflita sobre os custos de cada escolha.
Comprar um imóvel de R$ 500 mil é uma decisão que pode ser analisada de diferentes maneiras.
Uma pessoa pode preferir guardar R$ 5 mil todos os meses em uma aplicação financeira e esperar até acumular dinheiro suficiente para comprar o imóvel.
Outra pode entender que vale a pena financiar, dar uma entrada e começar a utilizar o imóvel imediatamente, mesmo assumindo o pagamento de juros durante vários anos.
Mas qual das duas alternativas pode custar menos?
Não existe uma resposta única. O resultado depende das taxas de juros, do rendimento da aplicação, da valorização do imóvel, do valor da entrada e das condições oferecidas pelo banco.
Para entender melhor essa diferença, vamos fazer uma simulação com um imóvel de R$ 500 mil.
Neste artigo você vai ver
- Quanto tempo pode levar para juntar R$ 500 mil aplicando R$ 5 mil por mês;
- Como funcionaria um financiamento imobiliário com parcela próxima de R$ 5 mil;
- Por que R$ 5 mil mensais não são suficientes para financiar R$ 500 mil nas condições atuais;
- Quanto pode ser desembolsado ao longo dos anos;
- As vantagens e desvantagens de cada alternativa;
- O que pode mudar completamente o resultado dessa comparação.
Primeira possibilidade: guardar R$ 5 mil por mês
Imagine uma pessoa que ainda não tenha os R$ 500 mil e decida investir R$ 5 mil todos os meses.
Para esta simulação, vamos considerar uma aplicação de renda fixa com rendimento equivalente a 100% do CDI.
O CDI é uma das principais referências utilizadas para aplicações de renda fixa. Em setembro de 2026, o CDI acumulado em 12 meses está na casa de 13,66%, embora essa taxa possa mudar ao longo do tempo.
Isso significa que não seria correto imaginar que os próximos cinco anos necessariamente terão exatamente o mesmo rendimento.
Ainda assim, podemos utilizar a taxa atual apenas como referência para fazer uma conta aproximada.
Com aportes de R$ 5 mil mensais e rendimento próximo ao CDI atual, a simulação indica que o patrimônio poderia alcançar aproximadamente R$ 500 mil em cerca de seis anos, dependendo da evolução dos juros e dos impostos incidentes sobre a aplicação.
A diferença é importante.
O investidor não precisaria colocar R$ 500 mil do próprio bolso.
Parte do patrimônio seria formada pelos próprios aportes e outra parte pelos rendimentos acumulados ao longo do tempo.
Mas existe um detalhe importante
Essa conta não significa que a pessoa necessariamente conseguirá comprar o mesmo imóvel por R$ 500 mil daqui a cinco anos.
Esse talvez seja o principal ponto que precisa ser considerado.
Se o imóvel se valorizar durante esse período, o preço de R$ 500 mil poderá ser maior no futuro.
Por exemplo, uma valorização média de 5% ao ano faria um imóvel de R$ 500 mil chegar a aproximadamente R$ 670 mil depois de seis anos por exemplo.
Isso não significa que todo imóvel necessariamente terá essa valorização.
É apenas um exemplo para mostrar que o preço do imóvel também participa da equação.
Segunda possibilidade: financiar o imóvel
Agora imagine que o comprador não queira esperar aproximadamente seis anos.
Ele encontra um imóvel de R$ 500 mil e decide financiar.
Aqui surge uma questão que muitas vezes passa despercebida.
Com as taxas atuais, uma prestação de R$ 5 mil não é suficiente para financiar R$ 500 mil integralmente por um prazo longo.
As taxas anunciadas no mercado para financiamento imobiliário estão atualmente aproximadamente entre 10,26% e 11,99% ao ano, acrescidas da TR, dependendo da instituição e das condições do contrato.
Além disso, o financiamento pode envolver seguros, tarifas e outros encargos.
Por isso, para tornar a comparação mais próxima da realidade, vamos imaginar uma entrada de R$ 100 mil.
Nesse caso:
Valor do imóvel: R$ 500 mil
Entrada: R$ 100 mil
Valor financiado: R$ 400 mil
Parcela considerada na simulação: aproximadamente R$ 5 mil
Utilizando uma taxa intermediária apenas como referência, o financiamento poderia se estender por aproximadamente 14 a 17 anos, dependendo das condições efetivamente contratadas, da taxa, da TR, do sistema de amortização e dos demais encargos.
Em uma hipótese mais conservadora de juros, o período pode ser ainda maior.
Uma comparação simplificada
Veja como as duas estratégias podem ser visualizadas na simulação ilustrativa abaixo:
Guardar e investir para comprar no futuro:
- Valor do imóvel: R$ 500 mil
- Juntar dinheiro no banco mensalmente: R$ 5 mil
- Aplicação financeira referência utilizada: 100% do CDI
- Tempo aproximado para comprar o imóvel: Cerca de 6 anos
Comprar financiado:
- Valor do imóvel: R$ 500 mil
- Valor prestação mensal: ≈ R$ 5 mil
- Entrada: R$ 100 mil
- Valor financiado: R$ 400 mil
- Referência utilizada: Juros + TR
- Tempo aproximado: Cerca de 14 a 17 anos
Simulação ilustrativa. Os resultados reais podem mudar conforme as taxas, impostos, rendimento da aplicação, sistema de amortização, TR, seguros, tarifas e condições do contrato.
O financiamento tem uma vantagem que a matemática não mostra sozinha
Existe uma vantagem evidente no financiamento.
A pessoa pode comprar o imóvel agora.
Isso pode ser importante para quem precisa morar no imóvel, para quem encontrou uma oportunidade de compra ou para quem acredita que o preço daquele imóvel poderá subir.
Enquanto o comprador que está juntando dinheiro precisa esperar, o comprador financiado já possui o imóvel e pode utilizá-lo.
Por outro lado, essa antecipação tem um preço.
Esse preço são os juros e demais encargos do financiamento.
E quais são as vantagens de esperar?
Guardar dinheiro antes de comprar também apresenta vantagens.
A primeira é evitar o pagamento de juros do financiamento.
A segunda é permitir que o comprador forme uma reserva financeira antes de assumir uma dívida de longo prazo.
A terceira é aumentar o poder de negociação.
Quem chega ao vendedor com dinheiro disponível pode, dependendo da situação, ter maior capacidade para negociar o preço.
Além disso, durante o período de acumulação, o dinheiro permanece aplicado e pode gerar rendimentos.
Mas existe o risco de o imóvel escolhido ficar mais caro antes que o dinheiro seja suficiente.
O que acontece se os juros caírem?
Essa é outra variável importante.
O CDI de hoje não será necessariamente o CDI de amanhã.
O mesmo acontece com as taxas de financiamento.
Um cenário de juros mais baixos pode mudar significativamente essa comparação.
Uma pessoa que hoje considera vantajoso acumular dinheiro pode encontrar, no futuro, condições de financiamento mais interessantes.
Da mesma forma, uma pessoa que financia agora pode posteriormente encontrar condições melhores para quitar ou renegociar a dívida.
Por isso, utilizar uma taxa atual como se ela fosse permanecer igual durante 10 ou 15 anos seria uma simplificação.
E se o imóvel se valorizar?
Esse talvez seja o maior ponto de interrogação da comparação.
Imagine que o comprador encontre hoje um imóvel por R$ 500 mil.
Se ele esperar cinco anos para juntar o dinheiro, o imóvel poderá continuar custando R$ 500 mil.
Mas também poderá custar R$ 600 mil, R$ 650 mil ou outro valor.
Não é possível afirmar antecipadamente qual será o preço.
É justamente por isso que uma comparação entre investimento e financiamento precisa considerar não apenas o rendimento financeiro, mas também o comportamento do mercado imobiliário.
Há ainda os custos da compra
O preço anunciado do imóvel não é necessariamente o custo total da aquisição.
Dependendo da situação, o comprador poderá ter despesas como:
- ITBI;
- escritura pública, quando necessária;
- registro do imóvel;
- custos relacionados ao financiamento;
- seguros habitacionais;
- tarifas previstas no contrato;
- eventuais despesas com avaliação e documentação.
Esses valores precisam entrar na conta antes de tomar uma decisão.
Então, qual opção é melhor?
Talvez a pergunta mais interessante não seja simplesmente “investir ou financiar?”
Pode ser:
“Quanto custa para esperar e quanto custa para antecipar a compra?”
Quem espera pode evitar juros e aproveitar o rendimento dos investimentos.
Porém, corre o risco de enfrentar uma valorização do imóvel.
Quem financia consegue adquirir o imóvel imediatamente.
Porém, assume uma dívida que pode durar muitos anos e paga juros por essa antecipação.
Portanto, não parece prudente afirmar que uma alternativa será sempre melhor para todas as pessoas.
A melhor escolha pode depender da renda do comprador, da existência de uma entrada, das condições oferecidas pelo banco, da capacidade de investimento, do preço do imóvel e das perspectivas para aquele patrimônio.
Uma reflexão antes de comprar
Imagine duas pessoas com a mesma capacidade financeira: R$ 5 mil por mês.
Uma decide esperar e investir.
A outra decide comprar imediatamente e financiar.
Depois de alguns anos, elas provavelmente terão histórias financeiras muito diferentes.
Uma terá acumulado patrimônio financeiro.
A outra terá acumulado patrimônio imobiliário, mas também terá passado vários anos pagando uma dívida.
Qual delas terá feito o melhor negócio?
Não é possível responder apenas olhando para a parcela mensal.
É preciso considerar quanto foi colocado do próprio bolso, quanto rendeu o dinheiro, quanto foi pago de juros, quanto o imóvel se valorizou e quais outros custos apareceram durante o caminho.
Essa é justamente a razão pela qual uma simulação pode ser mais útil do que uma resposta definitiva.
Os números não dizem necessariamente qual decisão cada pessoa deve tomar.
Eles ajudam o comprador a enxergar o preço de cada escolha antes de assumir um compromisso que pode durar muitos anos.
Importante
Esta simulação tem finalidade exclusivamente ilustrativa e educativa. As taxas de juros, rendimento das aplicações, TR, impostos, seguros, tarifas, valorização do imóvel e condições de financiamento podem mudar.
Antes de tomar uma decisão financeira ou contratar um financiamento, é importante analisar as condições concretas da operação.
Simuladores com cálculos totais prontos:

Artigos mais recentes: Ver todos


